


KSeF opinie 2026, KSeF doświadczenia, opinie przedsiębiorców o KSeF i opinie księgowych o KSeF to dziś jedne z najczęściej pojawiających się tematów w rozmowach biznesowych, na forach oraz w grupach branżowych. Po uruchomieniu obowiązkowego e-fakturowania rynek bardzo szybko przeszedł od pytań „czy system zadziała?” do znacznie ważniejszego pytania: „czy nasze procesy są gotowe na pracę w czasie rzeczywistym?”. W TAXEO zebraliśmy głosy praktyków, producentów oprogramowania, integratorów i doradców podatkowych, aby pokazać, co rzeczywiście dzieje się po stronie firm, biur rachunkowych i użytkowników Krajowego Systemu e-Faktur.
Ten artykuł nie jest techniczną instrukcją obsługi KSeF. To redakcyjne opracowanie oparte na rozmowach z ekspertami rynku oraz na doświadczeniach zespołów księgowych, które codziennie pracują z przedsiębiorcami wdrażającymi faktury ustrukturyzowane. Szczególnie mocno oddajemy głos naszym księgowym z TAXEO, bo właśnie z perspektywy biura rachunkowego najlepiej widać, gdzie kończy się problem informatyczny, a zaczyna wyzwanie organizacyjne. Wnioski są jednoznaczne: KSeF nie jest wyłącznie zmianą w fakturowaniu, lecz zmianą sposobu współpracy między przedsiębiorcą, księgowością i systemami IT.
KSeF w 2026 roku: system działa, ale wymaga zmiany nawyków
Krajowy System e-Faktur to centralny system służący do wystawiania, odbierania i przechowywania faktur ustrukturyzowanych. W 2026 roku obowiązek korzystania z KSeF obejmuje szeroką grupę podatników zgodnie z aktualnym harmonogramem wdrożenia, a dla części podmiotów przewidziano dalsze etapy przejściowe. W praktyce oznacza to, że faktura przestaje być wyłącznie dokumentem przesyłanym mailem, drukowanym do segregatora albo dostarczanym do biura rachunkowego pod koniec miesiąca. Staje się ustrukturyzowanym zestawem danych, który trafia do systemu i od tego momentu funkcjonuje w obiegu podatkowym.
Najwięcej emocji budzi nie sama idea e-faktury, lecz moment zderzenia systemu z codzienną praktyką firm. Przedsiębiorcy przez lata przyzwyczaili się do określonej elastyczności: faktury można było dosłać później, poprawić opis, przekazać dokument księgowej mailem albo wrzucić zdjęcie do aplikacji. KSeF wymusza większy porządek, wcześniejsze ustalenia i dokładniejsze dane już na etapie wystawiania dokumentu. To właśnie ta zmiana jest źródłem dużej części negatywnych opinii o KSeF, które pojawiają się w internecie.
W rozmowach z ekspertami powtarza się jedna myśl: technologia jest ważna, ale nie rozwiąże problemu braku procedur. Jeżeli firma nie wie, kto wystawia faktury, kto akceptuje dokumenty kosztowe, kto nadaje uprawnienia i kto odpowiada za poprawność danych, KSeF szybko uwidacznia te braki. System nie tworzy chaosu sam z siebie, ale bardzo skutecznie pokazuje miejsca, w których chaos istniał już wcześniej. Dlatego pierwsze doświadczenia z KSeF warto traktować nie tylko jako test systemu, lecz także jako audyt organizacji pracy.
Facebook, fora i grupy branżowe: czego uczą pierwsze opinie o KSeF
W pierwszych tygodniach obowiązkowego e-fakturowania grupy na Facebooku, fora księgowe i dyskusje przedsiębiorców stały się nieformalną infolinią KSeF. Użytkownicy pytali o daty, korekty, duplikaty, uprawnienia, wizualizacje faktur i różnice między plikiem PDF a dokumentem pobranym z systemu. Emocje były duże, bo wiele problemów dotyczyło nie teorii, ale codziennych sytuacji: zamknięcia miesiąca, korekty faktury, zakupu od kontrahenta czy rozliczenia kosztów. Właśnie dlatego hasła takie jak ksef opinie forum, ksef opinie księgowych czy ksef opinie przedsiębiorców są tak często wyszukiwane.
Najczęściej powtarzające się pytania dotyczą trzech obszarów. Po pierwsze: dat, czyli różnicy między datą sprzedaży, datą wystawienia i momentem przesłania faktury do KSeF. Po drugie: korekt, zwłaszcza sytuacji, w których użytkownik próbuje przenieść stare przyzwyczajenia do nowej struktury FA(3). Po trzecie: duplikatów, czyli przypadków, gdy przedsiębiorca otrzymuje fakturę PDF, a jednocześnie ten sam dokument pojawia się w KSeF. Te problemy nie są marginalne, bo bez jasnych zasad mogą prowadzić do błędów w księgach, podwójnego ujęcia kosztu albo nieporozumień z kontrahentem.
W praktyce na forach pojawiają się komunikaty w rodzaju: „nie mogę wystawić faktury z datą wsteczną”, „jak zrobić korektę do zera?”, „czy księguję PDF czy fakturę z KSeF?” albo „dlaczego numer z wizualizacji różni się od numeru na pliku od kontrahenta?”. To pokazuje, że użytkownicy nie potrzebują wyłącznie ogólnych komunikatów o cyfryzacji. Potrzebują prostych odpowiedzi na konkretne zdarzenia gospodarcze. Bez takiej komunikacji frustracja przenosi się na biura rachunkowe, które często stają się pierwszym miejscem kontaktu.

Jako Taxeo gwarantujemy porządek w Twojej dokumentacji i rozliczeniach. Zgłoś się do nas już dziś. Dajemy Ci gwarancję prawidłowych usług księgowych.
TAXEO: granica odpowiedzialności między firmą a biurem rachunkowym musi być jasna
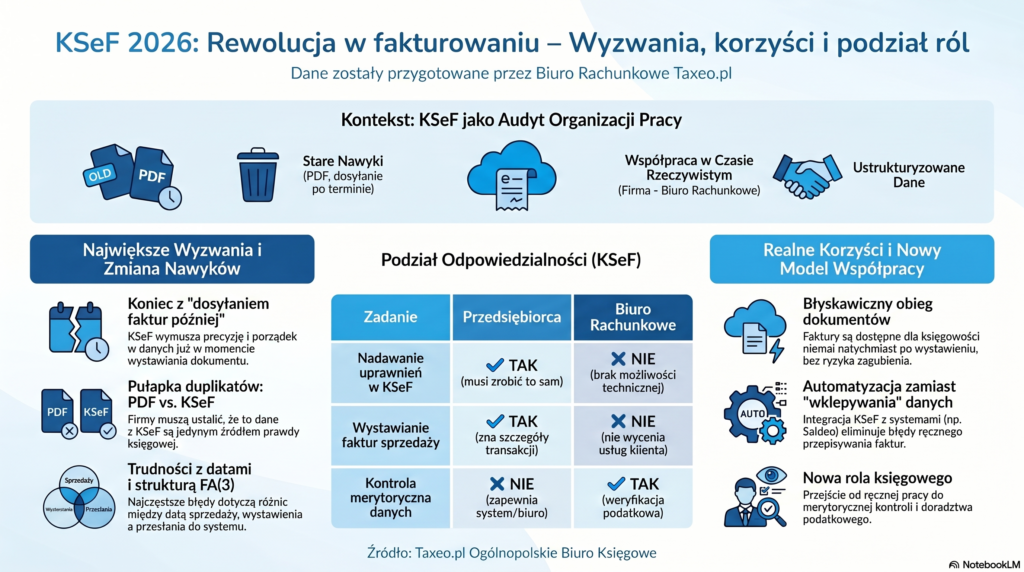
Z perspektywy TAXEO najważniejszym problemem operacyjnym nie jest sama wysyłka faktury do KSeF, lecz błędne oczekiwanie, że biuro rachunkowe przejmie wszystkie obowiązki przedsiębiorcy. Wdrożenie e-faktur wymaga współpracy, ale nie oznacza, że księgowa może samodzielnie wykonać każdą czynność za klienta. Klient nadal musi wiedzieć, co sprzedał, komu wystawia fakturę, za jaką kwotę, kiedy powstał obowiązek dokumentacyjny i kto w firmie ma prawo do obsługi systemu. Bez tych informacji nawet najlepsze biuro nie jest w stanie poprawnie obsłużyć procesu.
„Wielu klientów próbuje przenieść obowiązki związane z KSeF w całości na biuro rachunkowe. Pomimo przygotowanych przez biuro jasnych instrukcji oraz krótkich materiałów wideo, często nie podejmują nawet próby samodzielnego zapoznania się z nimi — zamiast tego od razu kontaktują się z biurem, nierzadko z pretensjami, oczekując, że wszystkie czynności zostaną wykonane za nich” — mówi Katarzyna Maniecka z TAXEO.
To bardzo ważna obserwacja, bo pokazuje, że wdrożenie KSeF jest także testem komunikacji publicznej. Wielu przedsiębiorców usłyszało, że w razie problemów powinni skontaktować się z biurem rachunkowym. Taki komunikat, choć zrozumiały na poziomie ogólnym, bywa interpretowany zbyt szeroko. W efekcie część firm zakłada, że skoro współpracuje z księgowością, to nie musi samodzielnie uczyć się żadnego elementu nowego systemu.
„Takie podejście jest w dużej mierze efektem komunikacji towarzyszącej wdrażaniu KSeF. Kampanie informacyjne sugerowały, że wystarczy skontaktować się z biurem rachunkowym, które zajmie się wszystkim. W praktyce jednak nie jest to możliwe. Biuro nie może zalogować się danymi klienta ani samodzielnie nadać sobie odpowiednich uprawnień. Nie jest też w stanie wystawić faktury bez podstawowych informacji: co zostało sprzedane, komu, za jaką kwotę i kiedy. Nie wyceni również usługi w imieniu klienta” — podkreśla Katarzyna Maniecka.
W tej wypowiedzi zawiera się sedno wielu napięć, które pojawiły się po wdrożeniu KSeF. Biuro rachunkowe może edukować, przygotować instrukcję, pomóc w konfiguracji, wskazać ryzyka i zweryfikować dokumenty księgowo. Nie może jednak zastąpić przedsiębiorcy w decyzjach biznesowych ani działać bez formalnych uprawnień. KSeF wymaga więc nie tylko technologicznego dostępu, ale również precyzyjnego podziału ról.
Dlaczego przedsiębiorcy oczekują indywidualnych szkoleń od księgowych?
Jednym z efektów wdrożenia KSeF jest wzrost liczby zapytań kierowanych do biur rachunkowych. Część klientów, mimo otrzymania instrukcji, checklist i nagrań, oczekuje indywidualnego spotkania oraz przeprowadzenia przez cały proces krok po kroku. Z punktu widzenia pojedynczej firmy może to wydawać się racjonalne, ale przy setkach lub tysiącach obsługiwanych klientów staje się dużym obciążeniem organizacyjnym. Problem nie polega więc na braku chęci pomocy, lecz na skali zjawiska.
„Gdy te kwestie zaczynają być zrozumiałe, pojawia się fala klientów zgłaszających się na spotkania w biurach. Towarzyszy temu oczekiwanie, że — mimo dostępnych materiałów przygotowanych przez biuro — księgowa przeprowadzi indywidualne, stacjonarne szkolenie z obsługi KSeF. Przy dużej liczbie klientów oznacza to znaczące obciążenie czasowe, które zamiast na bieżącą pracę księgową, przeznaczane jest na rozmowy i wyjaśnienia dotyczące systemu” — dodaje Katarzyna Maniecka.
Dla rynku księgowego to ważna lekcja. Nowoczesne biuro rachunkowe nie jest już wyłącznie miejscem księgowania faktur, ale centrum komunikacji podatkowej i operacyjnej. Jednocześnie ta rola ma swoje granice, bo księgowi muszą nadal wykonywać podstawowe zadania: zamykać miesiące, przygotowywać deklaracje, weryfikować dokumenty i obsługiwać bieżące rozliczenia. Jeżeli czas pracy zostanie nadmiernie pochłonięty przez tłumaczenie podstaw obsługi systemu, ucierpi jakość procesów księgowych.
Brak kar w 2026 roku a tempo wdrożeń: dlaczego część firm zwleka
W 2026 roku istotnym czynnikiem wpływającym na nastroje przedsiębiorców jest podejście do konsekwencji za brak pełnego wdrożenia KSeF. Jeżeli firma nie czuje natychmiastowego ryzyka sankcji, część właścicieli odkłada temat na później. To zrozumiałe psychologicznie, ale ryzykowne organizacyjnie, bo wdrożenie e-fakturowania wymaga czasu: nadania uprawnień, wyboru narzędzia, przeszkolenia pracowników i ustalenia zasad obiegu dokumentów. Odkładanie tych działań powoduje, że problem nie znika, lecz kumuluje się przed najbliższym okresem rozliczeniowym.
„Duża część klientów nie zareagowała na wiadomości wysłane przez biuro i nie wdrożyła systemu. Wynika to m.in. z braku obaw przed konsekwencjami, ponieważ w 2026 roku nie obowiązują kary za brak wdrożenia KSeF” — zauważa Urszula Knutelska z TAXEO.
Ta obserwacja dobrze tłumaczy rozbieżność między firmami, które są już po pierwszym etapie adaptacji, a tymi, które nadal traktują KSeF jako temat „na później”. W praktyce brak przygotowania oznacza więcej stresu w momencie, gdy trzeba wystawić lub odebrać dokument w konkretnym terminie. Biura rachunkowe widzą to szczególnie wyraźnie, bo kontaktują się z klientami wcześniej, wysyłają instrukcje i przypomnienia, a mimo to część odbiorców reaguje dopiero wtedy, gdy pojawia się pilna potrzeba biznesowa. Wtedy rośnie ryzyko błędów, zdublowanych dokumentów i nieprawidłowych uprawnień.
Najczęstsze problemy praktyczne: daty, korekty, PDF-y i duplikaty
Na podstawie rozmów z ekspertami i obserwacji pracy biur rachunkowych można wskazać kilka powtarzalnych obszarów problemowych. Nie są one wyłącznie techniczne, choć często objawiają się w systemach fakturowych lub księgowych. Ich źródłem jest zazwyczaj przejście z obiegu dokumentów opartego na plikach, mailach i ręcznym przekazywaniu faktur do obiegu opartego na danych ustrukturyzowanych. Dla wielu firm to pierwsza tak duża zmiana w codziennej administracji od lat.
- Daty na fakturze — użytkownicy muszą rozróżniać datę sprzedaży, datę wystawienia i moment przesłania dokumentu do KSeF.
- Korekty — struktura FA(3) wymaga zrozumienia logiki pól, a nie prostego kopiowania dotychczasowych nawyków z faktur PDF.
- PDF kontra KSeF — jeżeli kontrahent wysyła PDF, a dokument jest też w systemie, firma musi wiedzieć, które źródło jest podstawą księgowania.
- Duplikaty — różnice w numeracji lub wizualizacji faktur mogą powodować ryzyko podwójnego ujęcia dokumentu.
- Uprawnienia — przedsiębiorca musi świadomie nadać dostęp właściwym osobom i podmiotom.
- Niestandardowe pozycje — przykładem mogą być kaucje, opłaty dodatkowe albo nietypowe rozliczenia, które nie zawsze automatycznie przenoszą się do systemów księgowych.
Szczególnie ciekawy jest problem faktur PDF, które nadal krążą w obiegu mimo przesłania dokumentu do KSeF. Dla przedsiębiorcy plik PDF bywa „fakturą”, bo tak funkcjonował przez lata. Dla księgowości coraz ważniejsze stają się jednak dane z KSeF jako źródło prawdy. Jeżeli firma nie ustali jasnej zasady, może dojść do sytuacji, w której ten sam dokument zostanie rozpoznany jako dwie różne faktury.
„Niedociągnięcia, jakie udało się zauważyć na ten moment, to otrzymywanie faktur w formie elektronicznej w PDF od kontrahentów, mimo że są wysyłane do KSeF. Zdarzyły się przypadki, że faktura przekazana w PDF zawierała numer z przedrostkiem FS/FV, a wizualizacja faktury pobranej z KSeF takiego przedrostka nie zawierała. Ta różnica powoduje ryzyko ujęcia tej samej faktury dwa razy” — mówi Ewelina Stepnowska z TAXEO.
To przykład bardzo praktycznego problemu, którego nie widać w ogólnych komunikatach o cyfryzacji. System może działać poprawnie, ale jeżeli dane prezentowane w różnych kanałach różnią się wizualnie, użytkownik potrzebuje narzędzi kontrolnych. Dlatego tak ważne są funkcje wykrywania duplikatów, porównywania numerów, weryfikacji kontrahenta i kontroli kwot. Sam dostęp do KSeF nie wystarczy, jeżeli proces księgowy nie zawiera mechanizmu sprawdzającego.
Kaucje i pozycje nietypowe: automatyzacja nie zawsze oznacza brak ręcznej kontroli
KSeF daje duży potencjał automatyzacji, ale nie eliminuje potrzeby merytorycznej analizy dokumentów. Niektóre pozycje na fakturach, zwłaszcza nietypowe dla klasycznego rozliczenia VAT, mogą wymagać dodatkowej weryfikacji. Dotyczy to na przykład kaucji za opakowania, opłat bez stawki VAT lub elementów, które sprzedawca ujmuje w sposób zgodny ze swoim systemem, ale trudniejszy do automatycznego odczytu po stronie odbiorcy. To pokazuje, że rola księgowego przesuwa się z ręcznego przepisywania danych w stronę kontroli jakości informacji.
„Kolejnym niedociągnięciem jest sposób ujmowania kaucji za butelki na fakturach. Kaucja jest wykazywana jako oddzielna pozycja sprzedanego produktu ze wskazaniem braku stawki VAT i w tabeli podsumowującej sprzedane produkty z podziałem na stawki VAT nie jest ujmowana. Taki sposób wystawienia faktury powoduje, że kwota kaucji nie zaczytuje się automatycznie do Saldeo, więc trzeba ją wprowadzić ręcznie, aby kwota brutto do zapłaty z faktury była zgodna z kwotą widniejącą w Saldeo” — wyjaśnia Ewelina Stepnowska.
To ważny sygnał dla firm: automatyczne pobieranie faktur z KSeF nie zwalnia z kontroli dokumentu. W optymalnym modelu system wykonuje pracę powtarzalną, a człowiek skupia się na wyjątkach, rozbieżnościach i decyzjach merytorycznych. Takie podejście pozwala wykorzystać przewagi e-fakturowania, nie tracąc bezpieczeństwa księgowego. Właśnie dlatego wdrożenie powinno obejmować nie tylko techniczne połączenie z KSeF, ale również listę sytuacji wymagających ręcznej weryfikacji.
Korzyści z KSeF: automatyzacja, szybszy obieg dokumentów i mniej braków
Mimo trudnego startu i wielu pytań, w wypowiedziach praktyków pojawia się również wyraźny pozytywny ton. KSeF daje dostęp do faktur w jednym miejscu, ogranicza ryzyko zagubienia dokumentów i przyspiesza przekazywanie danych do biura rachunkowego. To szczególnie ważne w firmach, które wcześniej dostarczały dokumenty pod koniec miesiąca, często w niepełnym zestawie. Dzięki integracjom z systemami takimi jak Saldeo, ERP czy narzędzia do obiegu dokumentów, wiele operacji można wykonać szybciej niż w modelu opartym na mailach i skanach.
„Początki wdrożenia KSeF były wymagające — brakowało jasności co do tego, jak system będzie funkcjonował w praktyce, a także pojawiało się wiele wątpliwości zarówno po stronie biur rachunkowych, jak i przedsiębiorców. Ostatecznie jednak, mimo trudności, rynek dostosował się do nowych realiów i dziś większość podmiotów radzi sobie z jego obsługą” — ocenia Martyna Więcek z TAXEO.
W tej opinii widać dojrzałe podejście do zmian technologicznych. Pierwszy etap wdrożenia zwykle budzi obawy, szczególnie gdy dotyczy obowiązkowego systemu i wpływa na codzienne rozliczenia podatkowe. Po okresie adaptacji firmy zaczynają jednak dostrzegać, że centralny dostęp do dokumentów może ograniczyć liczbę braków i przyspieszyć pracę. Największe korzyści pojawiają się tam, gdzie KSeF został połączony z uporządkowanym procesem wewnętrznym.
„Z perspektywy księgowej widać wyraźne korzyści. Przede wszystkim mamy dostęp do większości faktur w jednym miejscu, co znacząco usprawnia pracę, eliminuje ryzyko zagubienia dokumentów i przyspiesza obieg informacji. Dodatkowo integracja systemów fakturowych z KSeF umożliwia automatyczne pobieranie dokumentów, co odciąża przedsiębiorców z obowiązku ich ręcznego przekazywania” — dodaje Martyna Więcek.
Podobne wnioski pojawiają się w wypowiedziach innych osób z TAXEO. Automatyzacja jest realną wartością, ale nie jako hasło marketingowe, tylko jako konkretna oszczędność czasu: mniej ręcznego wpisywania danych, szybsze pobieranie faktur i mniejsze ryzyko, że dokument utknie w skrzynce mailowej. W wielu firmach największą zmianą jest nie sam format faktury, lecz to, że dokument może trafić do obiegu księgowego niemal od razu po wystawieniu.
„Z mojej perspektywy, po pierwszym kontakcie z KSeF, widać już pozytywne efekty automatyzacji początkowych procesów księgowych. Automatyczne zaczytywanie danych usprawnia pracę i ogranicza ilość ręcznego wprowadzania dokumentów. KSeF usprawnił również przepływ dokumentów między klientem a biurem księgowym — część dokumentów jest możliwa do pobrania od ręki, bez konieczności zwlekania na dostarczenie ich w inny sposób” — mówi Weronika Margielewska z TAXEO.
Integracje z systemami księgowymi: kiedy KSeF zaczyna naprawdę pomagać
Największy efekt wdrożenia KSeF widać wtedy, gdy firma nie zatrzymuje się na samym pobieraniu faktur, ale łączy system z narzędziami do obiegu dokumentów i księgowania. Integracja pozwala ograniczyć ręczne przepisywanie danych, a w wielu przypadkach także przyspieszyć dekretację i kontrolę dokumentów. TAXEO wskazuje, że dobre przygotowanie po stronie dostawców oprogramowania miało kluczowe znaczenie dla komfortu pracy. Jeżeli system zewnętrzny jest stabilny, a użytkownicy mają jasne instrukcje, wdrożenie przebiega znacznie sprawniej.
„Największym wyzwaniem było to niewątpliwie dla firm tworzących oprogramowanie do fakturowania, ponieważ to na nich spoczywała odpowiedzialność za dostosowanie systemów do wymogów KSeF. Na przykładzie aplikacji Saldeo można zauważyć, że przy odpowiednim przygotowaniu możliwe było sprawne wdrożenie — system działa stabilnie, a użytkownicy otrzymali przejrzyste instrukcje oraz materiały szkoleniowe” — wskazuje Martyna Więcek.
Również Ewa Góralczyk z TAXEO podkreśla, że praktyka okazała się mniej problematyczna, niż wiele osób zakładało na etapie przygotowań. Wdrożenia tego typu zawsze wiążą się z niepewnością, zwłaszcza gdy obejmują klientów o różnym poziomie cyfrowych kompetencji. Jednak po uruchomieniu integracji i po pierwszych tygodniach pracy wiele procesów zaczęło działać stabilnie. To dobry sygnał dla firm, które nadal obawiają się przejścia na pełniejszą automatyzację.
„Początkowo miałam pewne obawy związane z wdrożeniem KSeF, głównie ze względu na ilość zmian i niepewność, jak poradzą sobie z tym klienci. Ostatecznie jednak jestem pozytywnie zaskoczona — cały proces przebiegł dużo sprawniej, niż się spodziewałam. Korzystamy z integracji z systemem Saldeo, dzięki której dokumenty są automatycznie pobierane z KSeF, a klienci mają również możliwość samodzielnego wystawiania faktur” — mówi Ewa Góralczyk.
Automatyzacja ma szczególne znaczenie w obsłudze spółek kapitałowych i firm z większą liczbą dokumentów kosztowych. Tam opóźnienia w dostarczaniu faktur potrafiły istotnie utrudniać zamknięcie miesiąca. KSeF nie rozwiązuje wszystkich problemów, ale skraca czas oczekiwania na dokumenty, bo wiele z nich jest dostępnych w systemie w tym samym dniu lub następnego dnia. To zmienia rytm pracy księgowości i pozwala szybciej reagować na braki lub nieprawidłowości.
„Od samego początku byłam pozytywnie nastawiona na pojawienie się KSeF z uwagi na automatyzację i usprawnienia w procesach księgowych. Dzięki niemu unikamy ręcznego wprowadzania danych z faktur, ponieważ dane wczytują się same dzięki funkcji automatycznego pobrania faktur z KSeF do Saldeo, z którego następnie bezproblemowo przenosimy dokumenty do programu księgowego” — mówi Ewelina Stepnowska.
„Sam proces dostarczania dokumentów do biura rachunkowego uległ przyspieszeniu. W przypadku dokumentacji spółek kapitałowych często klienci zwlekali z dostarczaniem dokumentacji do ostatniej chwili i częściowo wynikało to z późnego otrzymywania dokumentów od kontrahentów. Dzięki KSeF dokumenty są dostępne do pobrania co do zasady tego samego dnia lub kolejnego” — dodaje Ewelina Stepnowska.
Głosy ekspertów rynku: ERP, API, biura rachunkowe i doradcy podatkowi
Wnioski TAXEO dobrze korespondują z opiniami innych ekspertów rynku. Producenci oprogramowania, integratorzy i doradcy podatkowi wskazują, że wyzwaniem pierwszych tygodni były nie tylko błędy techniczne, ale przede wszystkim dostosowanie codziennych procesów. KSeF wymaga współpracy wielu elementów: systemu fakturowego, programu księgowego, narzędzi do autoryzacji, uprawnień użytkowników i jasnych procedur biznesowych. Jeżeli którykolwiek z tych elementów jest nieprzygotowany, użytkownik widzi to jako „problem z KSeF”.
Jadwiga Wojtas z Soneta, producenta enova365, zwraca uwagę, że firmy lepiej radziły sobie tam, gdzie system ERP pełnił rolę bufora bezpieczeństwa. Kolejki wysyłkowe, ponawianie operacji, tryb offline i czytelne komunikaty dla użytkowników zmniejszają wpływ chwilowych problemów technicznych. Jej zdaniem kluczowe było operacyjne oswojenie KSeF w realnym funkcjonowaniu firm. To potwierdza tezę, że technologia musi być obudowana procesem.
„Z perspektywy biura rachunkowego zdecydowanie trudniejsza okazała się nie sama techniczna wysyłka faktur do KSeF, lecz zmiana nawyków i świadomości klientów” — wskazuje Jadwiga Wojtas z Soneta.
Mirosław Dykiel, CEO Bizneto i twórca ksefapi.com, patrzy na KSeF z perspektywy integracji. Wskazuje na problemy typowe dla komunikacji z API: autoryzację, obsługę błędów, timeouty, limity zapytań i potrzebę kolejkowania dokumentów. Jednocześnie podkreśla, że problemy techniczne można rozwiązać architekturą systemową. Trudniejsze jest utrzymujące się przyzwyczajenie użytkowników do maili, skanów i zdjęć faktur.
„Aspekty techniczne to problem jednorazowy. Trwały problem to przyzwyczajenie klientów do maili, skanów i zdjęć” — mówi Mirosław Dykiel.
Podobne stanowisko prezentują dostawcy narzędzi dla biur rachunkowych. wFirma wskazuje, że największą barierą jest zmiana modelu współpracy między klientem a księgowością, a nie sama technologia. Faktura.pl zwraca uwagę na konieczność mapowania danych FA(3), kontrolę kompletności dokumentów oraz przejście z obrazu faktury na dane ustrukturyzowane. Z kolei dr Mariusz Cieśla, doradca podatkowy i prawnik, zauważa, że nie każde biuro od razu odczuwa przyspieszenie, bo część pracy przenosi się z OCR do obróbki danych w programie księgowym.
Nowa rola księgowego: mniej przepisywania, więcej analizy i komunikacji
KSeF przyspiesza zmianę, która w księgowości trwa od kilku lat. Ręczne wprowadzanie danych stopniowo traci znaczenie, a rośnie rola kontroli, interpretacji i doradztwa. Księgowy musi rozumieć nie tylko dokument, ale również proces, z którego ten dokument wynika. Musi potrafić wyjaśnić klientowi, dlaczego uprawnienia są ważne, skąd bierze się różnica między PDF-em a fakturą z KSeF i kiedy automatyczny odczyt wymaga ręcznej korekty.
Eksperci z rynku ERP mówią wprost, że rola „wklepywacza danych” zanika. TAXEO obserwuje to samo z perspektywy codziennej pracy z klientami. Gdy dane mogą zaczytywać się automatycznie, wartość księgowości przesuwa się w stronę bezpieczeństwa, terminowości, procedur i zrozumiałej komunikacji. Klient nadal potrzebuje wsparcia, ale coraz częściej nie w postaci ręcznego przepisania faktury, tylko w postaci uporządkowania procesu.
„W swojej pracy często spotykam się jeszcze z niechęcią klientów do wdrażania nowych systemów, głównie ze względu na czas potrzebny na przygotowanie procesów, integrację i dodatkowe zaangażowanie organizacyjne na początku. Widzę jednak, że po wdrożeniu nasi klienci są pozytywnie zaskoczeni, jak system usprawnia codzienną pracę. Sam proces wymaga czasu, ale moim zdaniem jest to dobry kierunek w stronę automatyzacji” — mówi Weronika Margielewska.
To podejście dobrze oddaje realny charakter transformacji. KSeF nie jest jednorazowym projektem, który kończy się w dniu nadania uprawnień. To proces uczenia się nowych zasad pracy. Firmy, które zaakceptują ten fakt, szybciej przejdą od frustracji do korzyści. Firmy, które będą traktowały KSeF jako problem wyłącznie księgowej, będą dłużej doświadczać chaosu.
Praktyczna checklista dla przedsiębiorcy: jak ograniczyć problemy z KSeF
Na podstawie zebranych opinii można wskazać kilka działań, które znacząco ograniczają ryzyko błędów. Nie wymagają one skomplikowanego języka prawnego ani wielomiesięcznego projektu wdrożeniowego. Wymagają natomiast decyzji organizacyjnej i konsekwencji. Najlepiej potraktować KSeF jako stały element procesu sprzedaży, zakupów i księgowości, a nie jako dodatek techniczny.
- Ustal, kto w firmie wystawia faktury i kto odpowiada za poprawność danych sprzedażowych.
- Nadaj uprawnienia świadomie — biuro rachunkowe nie może zrobić tego za przedsiębiorcę bez właściwego dostępu.
- Wybierz jedno źródło prawdy — dla księgowania podstawą powinny być dane z KSeF, a PDF może pełnić funkcję pomocniczą.
- Sprawdź mechanizmy wykrywania duplikatów w programie księgowym lub systemie obiegu dokumentów.
- Ustal zasady obsługi korekt, aby nie przenosić starych nawyków do struktury FA(3).
- Przygotuj procedurę dla dokumentów nietypowych, takich jak kaucje, opłaty dodatkowe, transakcje zagraniczne lub rozliczenia z jednostkami publicznymi.
- Nie odkładaj wdrożenia tylko dlatego, że w 2026 roku sankcje są ograniczone lub odroczone w praktycznym odczuciu firm.
- Korzystaj z oficjalnych materiałów i instrukcji biura, zamiast czekać na sytuację awaryjną.
Dla przedsiębiorców szczególnie ważne jest zrozumienie, że KSeF nie likwiduje odpowiedzialności za własne faktury. System może pomóc w ich wystawieniu, przesłaniu i przechowywaniu, ale nie zdecyduje, jaka usługa została wykonana, jaka cena została uzgodniona i czy kontrahent jest właściwy. Te informacje nadal muszą pochodzić od firmy. Im szybciej przedsiębiorca zaakceptuje tę granicę, tym sprawniejsza będzie współpraca z księgowością.
Bezpieczeństwo, archiwizacja i UPO: cyfrowy obieg też wymaga zasad
Jednym z argumentów za KSeF jest większe bezpieczeństwo obiegu dokumentów. Faktury nie giną w skrzynkach mailowych, nie są przypadkowo usuwane i nie zależą wyłącznie od papierowego archiwum. Centralny system ułatwia dostęp do dokumentów i ogranicza część ryzyk związanych z fałszywymi PDF-ami. Nie oznacza to jednak, że firmy mogą zrezygnować z wewnętrznych zasad archiwizacji i kontroli.
Eksperci integracyjni zwracają uwagę na znaczenie UPO, czyli potwierdzeń związanych z przesłaniem dokumentów. W praktyce warto zadbać o to, aby systemy wykorzystywane przez firmę lub biuro rachunkowe przechowywały takie potwierdzenia w sposób uporządkowany. Cyfrowy obieg nie polega na tym, że niczego nie trzeba kontrolować. Polega na tym, że kontrola może być lepiej zautomatyzowana i łatwiejsza do udokumentowania.
Warto również pamiętać o bezpieczeństwie dostępu. Skoro faktury funkcjonują w systemach cyfrowych, rośnie znaczenie uprawnień, haseł, autoryzacji i ochrony kont. Ryzyko przesuwa się z zagubionej teczki lub błędnie wysłanego maila w stronę zarządzania tożsamością cyfrową. Dlatego przedsiębiorcy powinni traktować dostęp do KSeF tak samo poważnie jak dostęp do bankowości elektronicznej czy systemu kadrowo-płacowego.
Najważniejszy wniosek z 2026 roku: KSeF to projekt organizacyjny, nie tylko podatkowy
Po pierwszych doświadczeniach z obowiązkowym e-fakturowaniem widać wyraźnie, że KSeF stał się testem dojrzałości organizacyjnej firm. Tam, gdzie wcześniej istniały jasne procesy, wdrożenie było łatwiejsze. Tam, gdzie dokumenty krążyły przypadkowo, a odpowiedzialność była rozmyta, system szybko ujawnił słabe punkty. Dlatego opinie o KSeF są tak różne: dla jednych to realne usprawnienie, dla innych źródło stresu i dodatkowej pracy.
„Największym problemem pozostaje brak jasnej, przystępnej komunikacji skierowanej bezpośrednio do przedsiębiorców oraz przenoszenie ich obowiązków na księgowych, co w praktyce prowadzi do nieporozumień i napięć we współpracy” — podsumowuje Katarzyna Maniecka z TAXEO.
Ta diagnoza dobrze łączy wszystkie głosy zebrane w artykule. Producenci oprogramowania mówią o integracjach, API i strukturze FA(3). Doradcy podatkowi mówią o kwalifikacji dokumentów i odpowiedzialności za dane. Biura rachunkowe mówią o komunikacji, edukacji i granicach współpracy. Wspólny mianownik jest jeden: sama technologia nie wystarczy, jeżeli przedsiębiorcy nie rozumieją swojej roli w procesie.
Przydatne źródła i dalsze kroki
Firmy, które są w trakcie wdrożenia KSeF albo chcą uporządkować dotychczasowy proces, powinny korzystać zarówno z oficjalnych materiałów, jak i z instrukcji przygotowanych przez swoje systemy księgowe oraz biura rachunkowe. Najważniejsze jest, aby nie ograniczać się do jednorazowego zalogowania do systemu. Warto przejść cały proces: od nadania uprawnień, przez wystawienie i odbiór faktury, po import do programu księgowego i kontrolę duplikatów. Dopiero wtedy można realnie ocenić, czy firma jest gotowa na codzienną pracę w KSeF.
- Oficjalny serwis KSeF Ministerstwa Finansów
- TAXEO — księgowość i doradztwo dla firm
- ksefapi.com — platforma integracyjna KSeF
Dobrym krokiem jest także stworzenie krótkiej wewnętrznej instrukcji dla pracowników firmy. Powinna ona odpowiadać na podstawowe pytania: kto wystawia faktury, kto akceptuje dokumenty kosztowe, co robimy z PDF-em od kontrahenta, jak sprawdzamy duplikaty i kiedy kontaktujemy się z biurem rachunkowym. Taka instrukcja nie musi być długa. Ważne, aby była zrozumiała i stosowana w praktyce.

Szukasz księgowego? Sprawdź, jak możemy Ci pomóc. Skontaktuj się poprzez formularz lub odwiedź nasze biura w głównych miastach Polski. Pracujemy z klientami również zdalnie.
Podsumowanie: opinie o KSeF w 2026 roku są mieszane, ale kierunek zmian jest jasny
KSeF w 2026 roku wywołuje skrajne reakcje, bo dotyka codziennej pracy przedsiębiorców i księgowych. Z jednej strony użytkownicy narzekają na daty, korekty, uprawnienia, duplikaty i konieczność uczenia się nowych zasad. Z drugiej strony biura rachunkowe i eksperci widzą realne korzyści: szybszy dostęp do dokumentów, automatyczne pobieranie faktur, mniejsze ryzyko zagubienia dokumentacji i lepszą kontrolę nad obiegiem informacji. Największe znaczenie ma jednak nie sama obecność KSeF, lecz sposób jego wdrożenia w firmie.
Najważniejsza lekcja z pierwszych doświadczeń brzmi: KSeF nie zwalnia przedsiębiorcy z odpowiedzialności za proces fakturowania. Biuro rachunkowe może pomóc, wyjaśnić i uporządkować księgowość, ale nie zastąpi klienta w decyzjach biznesowych, nie nada sobie samo uprawnień i nie wystawi poprawnej faktury bez danych o transakcji. Tam, gdzie ta granica jest jasno ustalona, współpraca przebiega spokojniej, a korzyści z automatyzacji pojawiają się szybciej.
W TAXEO widzimy, że po okresie pierwszych obaw wiele firm zaczyna dostrzegać praktyczną wartość KSeF. Warunek jest jeden: trzeba potraktować go jako element szerszej zmiany organizacyjnej, a nie wyłącznie jako nowy obowiązek techniczny. Jeżeli masz już pierwsze doświadczenia z KSeF — pozytywne lub negatywne — warto je przeanalizować i przełożyć na konkretne procedury. To najlepszy moment, aby uporządkować obieg dokumentów, zanim drobne problemy staną się codziennym źródłem kosztów i napięć.
 Poprzedni artykuł


