


Październik to dla przedsiębiorców jeden z najważniejszych miesięcy w kalendarzu podatkowym. Właśnie wtedy przypada rozliczenie III kwartału – a razem z nim zaliczka na PIT i JPK_V7 kwartalny. To ostatni moment, by wychwycić błędy, zanim „przejdą” do rozliczenia rocznego.
W tym poradniku wyjaśniamy krok po kroku:
- do kiedy wpłacić zaliczkę na PIT (do 20. dnia miesiąca),
- jak dotrzymać terminu zapłaty VAT i poprawnie złożyć JPK_V7M lub JPK_V7K,
- jakie błędy najczęściej popełniają firmy przy domykaniu kwartału,
- dlaczego wyprzedzenie terminów podatkowych to najprostszy sposób na spokojny koniec roku.
Bez prawniczego żargonu – po prostu księgowość bez stresu.
Kluczowe terminy: zaliczka na PIT do 20., opłacenie VAT i założenie JPK_V7
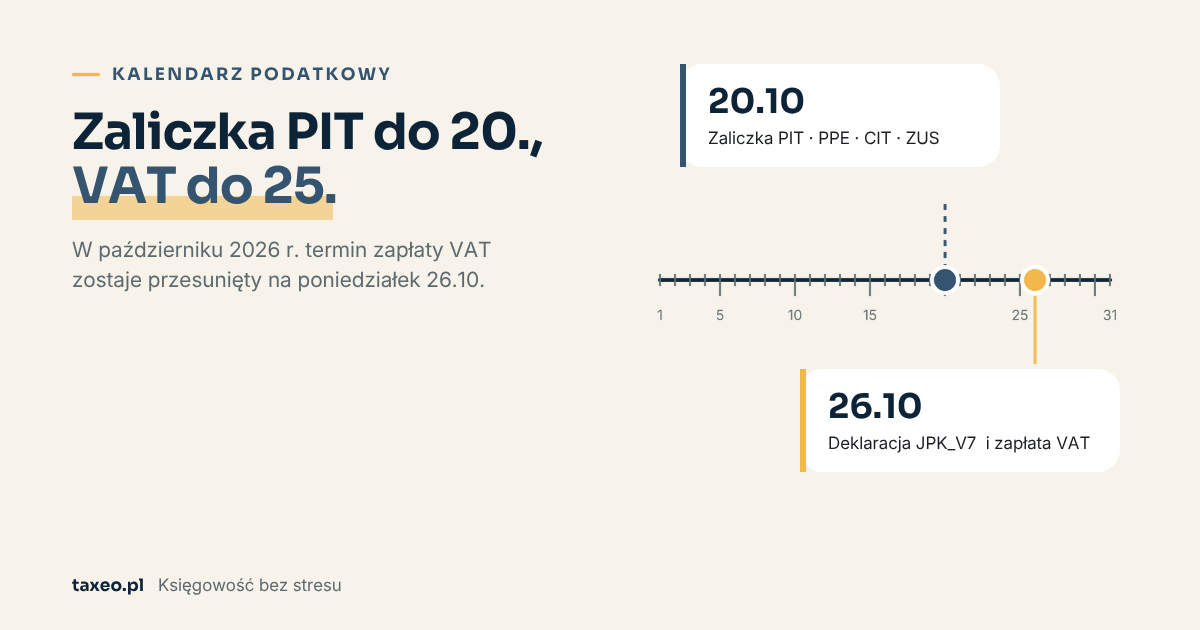
Większość rozliczeń za wrzesień i III kwartał (lipiec–wrzesień) opiera się na dwóch datach: 20. i 25. dnia miesiąca. Gdy termin wypada w weekend lub święto, przesuwa się na najbliższy dzień roboczy.
| Obowiązek | Kogo dotyczy | Termin za wrzesień / III kw. 2026 |
|---|---|---|
| Zaliczka na PIT (skala, liniowy) i PPE | Przedsiębiorcy rozliczający się miesięcznie lub kwartalnie | 20 października 2026 (wtorek) |
| Składki ZUS | Większość JDG i spółek | 20 października 2026 |
| Zaliczka na CIT | Spółki rozliczające się miesięcznie lub kwartalnie | 20 października 2026 |
| JPK_V7M + zapłata VAT za wrzesień | Podatnicy VAT rozliczający się miesięcznie | 26 października 2026 (poniedziałek) – 25.10 to niedziela |
| JPK_V7K z deklaracją za III kwartał + zapłata VAT | Podatnicy VAT rozliczający się kwartalnie | 26 października 2026 (poniedziałek) |
Zaliczka na PIT – do 20. dnia miesiąca
Zaliczkę na podatek dochodowy wpłacasz na indywidualny mikrorachunek podatkowy do 20. dnia miesiąca następującego po miesiącu (lub kwartale), za który się rozliczasz.
- Rozliczenie miesięczne – zaliczka za wrzesień do 20 października.
- Rozliczenie kwartalne – zaliczka za III kwartał również do 20 października.
- Zaliczek nie deklarujesz osobnym formularzem – wykazujesz je dopiero w zeznaniu rocznym (PIT-36, PIT-36L, PIT-28).
Podatek VAT – do 25. dnia miesiąca
Od 2020 r. deklaracja VAT jest częścią pliku JPK_V7, który składa się z części ewidencyjnej i części deklaracyjnej.
- JPK_V7M – składasz co miesiąc, zawsze z obiema częściami.
- JPK_V7 kwartalny (JPK_V7K) – również składasz co miesiąc, ale za pierwszy i drugi miesiąc kwartału tylko z ewidencją. Za trzeci miesiąc (wrzesień) dołączasz deklarację za cały kwartał.
W praktyce oznacza to, że 26 października podatnik VAT rozliczający się kwartalnie składa ewidencję za wrzesień, deklarację za lipiec–wrzesień i płaci podatek za cały III kwartał.
Rozliczenie III kwartału krok po kroku
Kto może rozliczać się kwartalnie?
- PIT – tzw. mali podatnicy (sprzedaż brutto w poprzednim roku do równowartości 2 mln euro) oraz osoby rozpoczynające działalność.
- Ryczałt od przychodów ewidencjonowanych – podatnicy, których przychody w poprzednim roku nie przekraczały 200 000 euro (851 720 zł)
- VAT – mali podatnicy VAT, z wyłączeniem m.in. podmiotów w pierwszych 12 miesiącach od rejestracji do VAT i niektórych branż z listy wyłączeń (załącznik nr 15 do ustawy o VAT).
- Wybór metody kwartalnej trzeba zgłosić w odpowiednim terminie – w PIT w zeznaniu rocznym, w VAT poprzez zawiadomienie Urzędu Skarbowego, tzw. zgłoszenie VAT-R – najpóźniej do 25. dnia drugiego miesiąca kwartału, od którego przedsiębiorca chce rozliczać się kwartalnie.
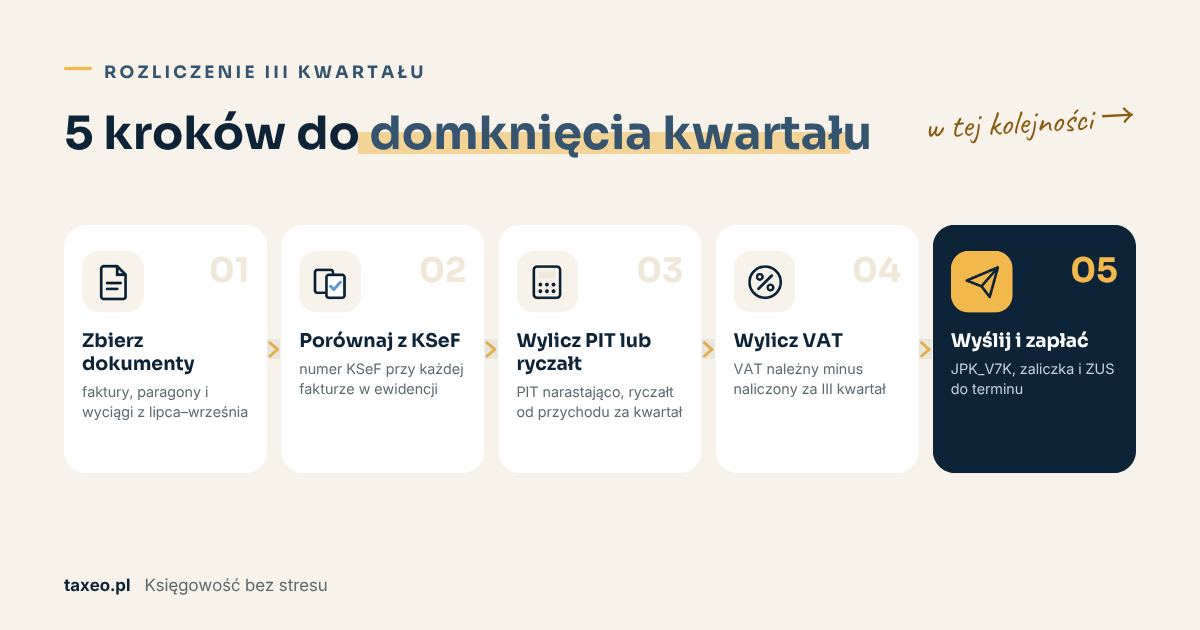
5 kroków do bezbłędnego domknięcia kwartału
- Zbierz wszystkie dokumenty za lipiec–wrzesień – faktury sprzedażowe i zakupowe, paragony, wyciągi bankowe, umowy.
- Porównaj ewidencję z KSeF – sprawdź, czy każda faktura ustrukturyzowana ma w ewidencji swój numer KSeF lub właściwe oznaczenie.
- Wylicz podatek dochodowy za kwartał narastająco – zaliczkę na PIT liczysz od początku roku, pomniejszając ją o zaliczki wpłacone za I i II kwartał.
- Wyślij JPK_V7K i opłać zobowiązania – najlepiej kilka dni przed terminem, z zapasem na ewentualną korektę.
Najczęstsze błędy przy rozliczeniu III kwartału
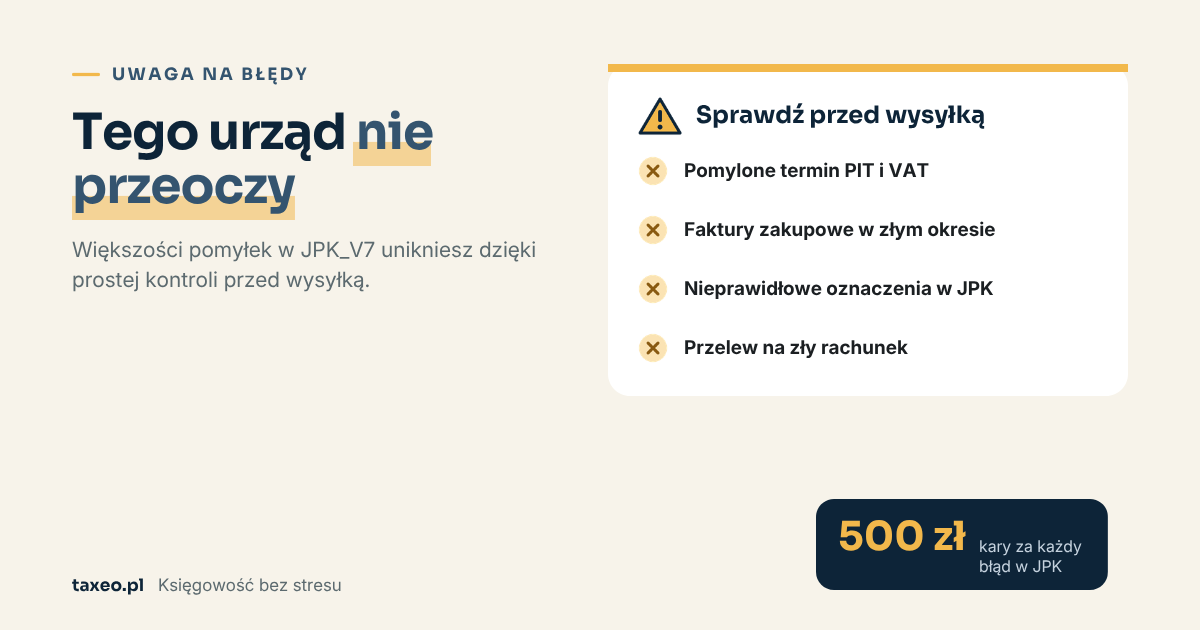
Z naszej praktyki w biurze wynika, że większości błędów można uniknąć dzięki prostej kontroli przed wysyłką. Oto te, które widzimy najczęściej:
- Pomylenie terminów PIT i VAT – zaliczka na PIT (20.) i VAT (25.) to dwa różne przelewy i dwa różne terminy.
- Nieprawidłowe oznaczenia w JPK – brak numeru KSeF, błędne kody GTU lub oznaczenia procedur (np. TP, MPP) to najczęstszy błąd.
- Faktury zakupowe w złym okresie – VAT naliczony odliczasz najwcześniej w okresie, w którym otrzymałeś fakturę i powstał obowiązek podatkowy u sprzedawcy.
- Przelew na zły rachunek – PIT, VAT i CIT płacisz na mikrorachunek podatkowy, a nie na rachunek urzędu skarbowego. Zadbaj też o poprawny opis przelewu – podaj symbol formularza (np. PIT-36, PIT-28, VAT-7K) i okres rozliczeniowy (np. “26K03” dla III kwartału 2026 r. lub “26M09” dla września).
- Odkładanie wszystkiego na ostatni dzień – generuje pomyłki
Czym grozi spóźnienie?
Od zaległego podatku naliczane są odsetki za zwłokę. Za niezłożenie lub błędy w JPK_V7 urząd może nałożyć karę 500 zł za każdy błąd (jeśli nie poprawisz go w 14 dni od wezwania), a w poważniejszych przypadkach – karę z Kodeksu karnego skarbowego.
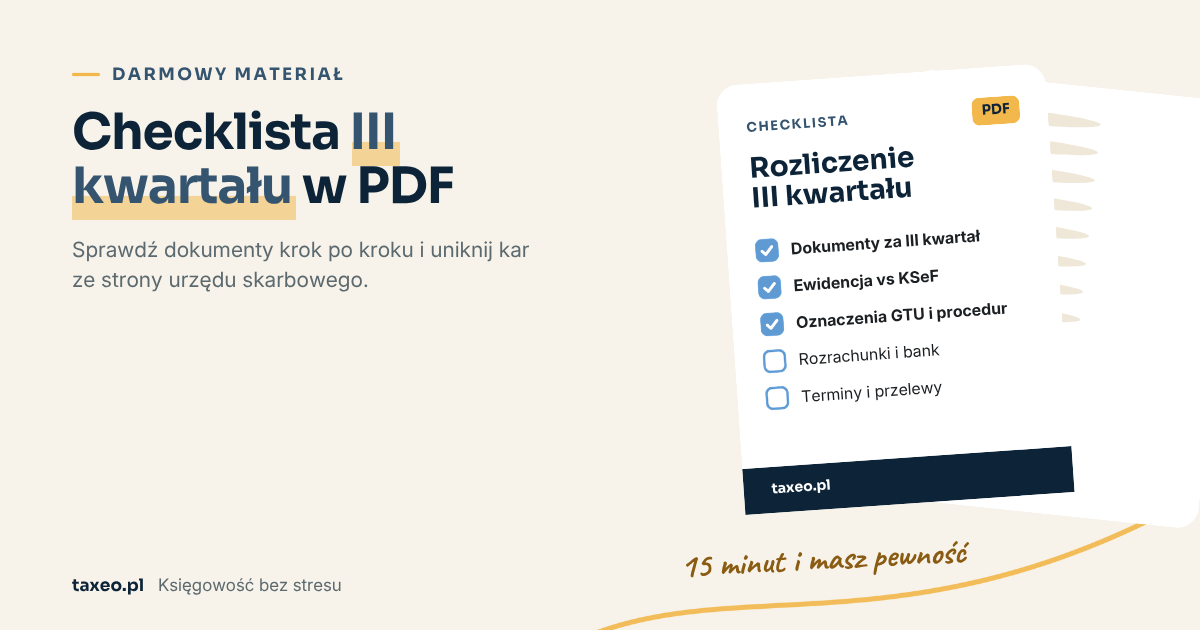
Nie zgaduj. Sprawdź wszystko w 15 minut.
Pobierz darmową Checklistę Rozliczenia III Kwartału PDF, aby krok po kroku sprawdzić wszystkie dokumenty i uniknąć kar ze strony Urzędu Skarbowego.
Co zyskujesz?
- Pewność, że żaden dokument z lipca, sierpnia i września nie umknął
- Gotowy plan kontroli JPK_V7 przed wysyłką
- Wszystkie terminy październikowe w jednym miejscu
- Wskazówki, co zrobić już teraz, by spokojnie zamknąć rok
Jak przygotować się do końca roku?
Po rozliczeniu III kwartału zostaje tylko jeden kwartał do zamknięcia roku. To najlepszy moment, by zaplanować podatki z wyprzedzeniem, zamiast gasić pożary w grudniu.
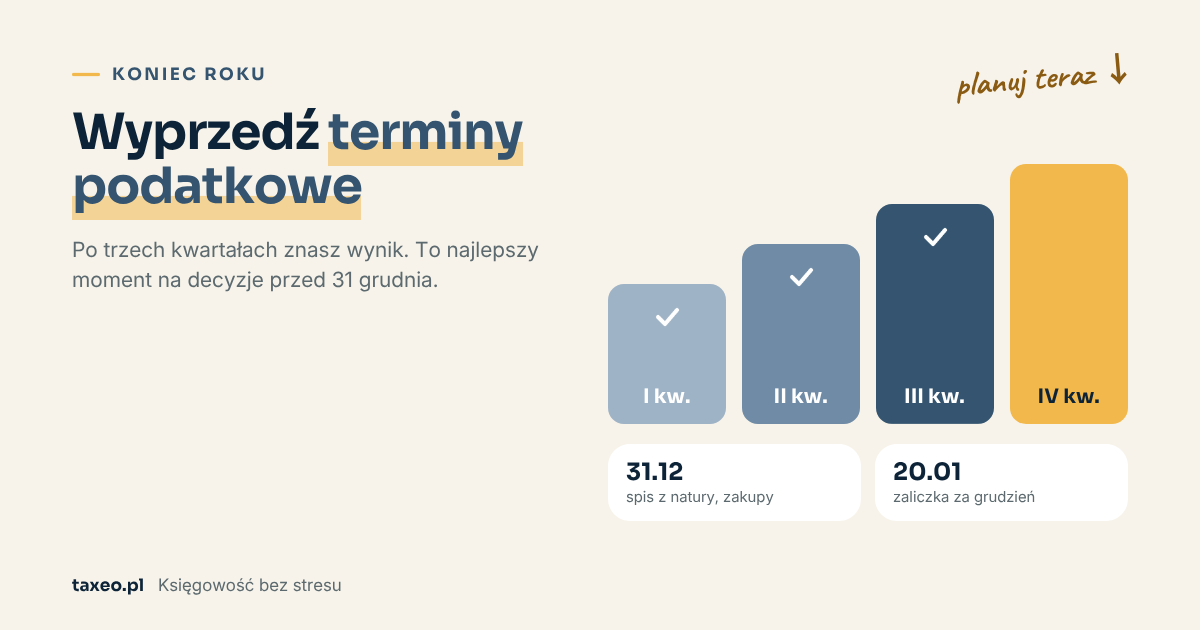
Co warto zrobić jeszcze w październiku i listopadzie?
- Przeanalizuj wynik po 9 miesiącach – znając dochód narastająco, oszacujesz podatek za cały rok i unikniesz zaskoczenia.
- Zaplanuj inwestycje i zakupy – decyzja o zakupie sprzętu lub środka trwałego przed 31 grudnia wpływa na koszty tego roku.
- Sprawdź limity – m.in. zwolnienia z VAT (200 000 zł), limit ryczałtu czy status małego podatnika na kolejny rok.
- Rozważ zmianę formy opodatkowania – decyzję na nowy rok podejmujesz do 20. dnia miesiąca po uzyskaniu pierwszego przychodu w danym roku (najczęściej do 20 lutego).
- Uporządkuj rozrachunki – niezapłacone faktury, ulga na złe długi, korekty sprzedaży.
- Zaplanuj inwentaryzację – spis z natury na 31 grudnia obowiązuje m.in. przedsiębiorców prowadzących KPiR.
Pamiętaj o zaliczce za grudzień
Zaliczkę na PIT za grudzień lub IV kwartał wpłacasz do 20 stycznia. Nie musisz tego robić, jeśli do tego dnia złożysz zeznanie roczne i zapłacisz podatek.
Automatyzacja rozliczeń z Taxeo – terminy pod kontrolą
Najlepszy sposób na uniknięcie błędów? Nie polegać wyłącznie na pamięci. Dlatego w Taxeo.pl łączymy doświadczenie księgowych z nowoczesną technologią.
Wsparcie księgowe, które daje spokój
Księgowi Taxeo przygotowują i wysyłają JPK_V7, wyliczają zaliczki i pilnują zmian w przepisach – także tych związanych z KSeF. Ty skupiasz się na rozwoju firmy. To właśnie oznacza księgowość bez stresu.
FAQ – najczęstsze pytania o rozliczenie III kwartału
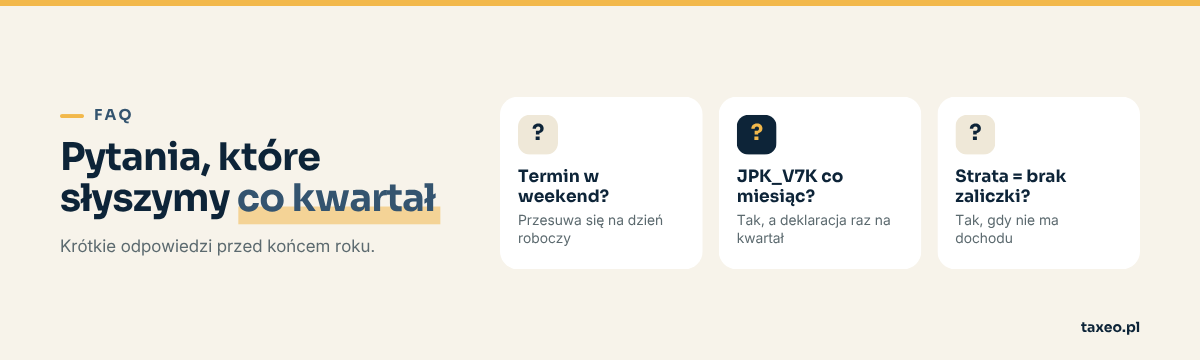
Co, jeśli termin zapłaty podatku VAT 25 wypada w weekend?
Termin przesuwa się na najbliższy dzień roboczy. W 2026 r. 25 października to niedziela, więc JPK_V7 za wrzesień i III kwartał składasz do 26 października.
Czy przy kwartalnym VAT składam JPK_V7 co miesiąc?
Tak. JPK_V7K wysyłasz co miesiąc, ale deklarację dołączasz tylko za ostatni miesiąc kwartału.
Czy muszę płacić zaliczkę na PIT, gdy mam stratę?
Nie. Jeśli dochód narastająco od początku roku nie przewyższa zaliczek już wpłaconych (lub jest strata), zaliczki za dany okres nie płacisz.
Pomyliłem się w JPK_V7 – co teraz?
Złóż korektę jak najszybciej, najlepiej zanim urząd wyśle wezwanie. Jeśli błąd dotyczy kwoty podatku, dopłać różnicę z odsetkami. Przy zaległości warto rozważyć czynny żal.
Czy mogę zapłacić podatek wcześniej?
Tak, i zachęcamy do tego. Wcześniejsza wpłata daje zapas na wypadek błędu w przelewie czy problemu z bankiem.
Spokojne rozliczenie III kwartału to spokojny koniec roku
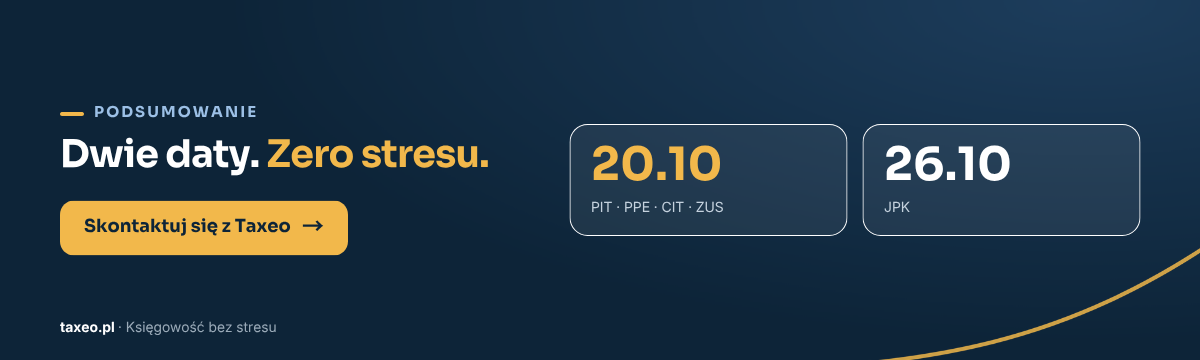
Rozliczenie III kwartału to ostatni duży sprawdzian przed zamknięciem roku. Zapamiętaj najważniejsze:
- 20 października – zaliczka na PIT, ryczałt, CIT i składki ZUS.
- 26 października – JPK_V7M za wrzesień lub JPK_V7K kwartalny z deklaracją za III kwartał i zapłata VAT.
- Kontrola przed wysyłką – dokumenty, oznaczenia KSeF i GTU, rachunek bankowy.
- Wyprzedzenie terminów podatkowych – planowanie już teraz to mniej stresu w grudniu i przy rozliczeniu rocznym.
Chcesz mieć pewność, że wszystko jest w porządku?
Powierz rozliczenia ekspertom Taxeo.
Zadbamy o terminy, deklaracje i JPK_V7.


